Domain kornbrot.de kaufen?
Wir ziehen mit dem Projekt
kornbrot.de um.
Sind Sie am Kauf der Domain
kornbrot.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kornbrot.de kaufen?
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **

Ähnliche Suchbegriffe für Gewinnermittlung
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
Aurora Brotbackmischung Kornbrot, mit Roggenvollkornsauerteig und Hefe, 500 gVegane Brotbackmischung geeignet für Brotbackautomaten und Ofen Ergibt 1 Brot ca. 730g Saftiges Körnerbrot mit Sonnenblumenkernen Mit Roggenvollkornsauerteig aus Roggen- und Weizenmehl Einfache, zeitsparende Zubereitung: nur Wasser hinzufügen Merkmale: Brotsorte: Weizen, Roggen, Sonnenblumenkern Eigenschaft: vegan weitere Produktinformationen: Inhalt: 500g, Besonderheit: vegan Zutaten: WEIZENMEHL 44%, ROGGENMEHL 26%, ROGGENSCHROTT 12%, Sonnenblumenkerne 5%, GERSTENFLOCKEN 5%, ROGGENVOLLKORNSAUERTEIG getrocknet, jodiertes Speisesalz (Speisesalz, Kaliumjodat), getrocknete Hefe (Hefe, Emulgator E491), GERSTENMALZMEHL, Mehlbehandlungsmittel Ascorbinsäure. Enthält: WEIZENMEHL, ROGGENMEHL, ROGGENSCHROTT, GERSTENFLOCKEN, ROGGENVOLLKORNSAUERTEIG, GERSTENMALZMEHL Kann enthalten: DINKEL, SPELZWEIZEN, HAFER, KAMUT, SESAM, SOJA, LUPINE, SENF Aufbewahrungshinweise: Kühl und trocken lagern. Verwendungshinweise: 500g Brotbackmischung ergibt 1 Brot ca. 730g Lebensmittelunternehmer in dessen Namen das Produkt vermarktet wird: Aurora Mühlen GmbH, Trettaustraße 49, 21107 Hamburg3,36 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Estée Lauder, Bodylotion, Nutritious (Körperlotion, 200 ml)Estée Lauder Nutritious Super-Pomegranate Radiant Energy Lotion Intense Moist (200 ml) wurde für die Marke Estée Lauder auf den Markt gebracht und ist seit dem häufig unter den Top 1837 Careproducts Damen Produkten.30,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **

Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
Wholegrain Cycles, Velotasche, (Lenkertasche)Das Carrie Lenkertaschensystem von Wholegrain Cycles ist eine praktische Lösung für den Cockpit-Bereich von Fahrrädern. Es bietet ausreichend Stauraum für wichtige Utensilien während der Fahrt und sorgt dafür, dass alles griffbereit ist. Der mitgelieferte Packsack ergänzt die Lenkertasche und ermöglicht eine einfache Organisation von Gegenständen. Die Kombination aus Schwarz und Gelb verleiht dem System ein modernes und ansprechendes Design. Hergestellt in China, steht das Produkt für Qualität und Funktionalität. Ideal für Radfahrende, die Wert auf eine durchdachte Aufbewahrung legen und ihre Ausflüge optimal vorbereiten möchten. Mit diesem Lenkertaschensystem sind Sie bestens ausgestattet, um Ihre Abenteuer auf zwei Rädern zu geniessen.72,91 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aurora Brotbackmischung Kornbrot, mit Roggenvollkornsauerteig und Hefe, 500 gVegane Brotbackmischung geeignet für Brotbackautomaten und Ofen Ergibt 1 Brot ca. 730g Saftiges Körnerbrot mit Sonnenblumenkernen Mit Roggenvollkornsauerteig aus Roggen- und Weizenmehl Einfache, zeitsparende Zubereitung: nur Wasser hinzufügen Merkmale: Brotsorte: Weizen, Roggen, Sonnenblumenkern Eigenschaft: vegan weitere Produktinformationen: Inhalt: 500g, Besonderheit: vegan Zutaten: WEIZENMEHL 44%, ROGGENMEHL 26%, ROGGENSCHROTT 12%, Sonnenblumenkerne 5%, GERSTENFLOCKEN 5%, ROGGENVOLLKORNSAUERTEIG getrocknet, jodiertes Speisesalz (Speisesalz, Kaliumjodat), getrocknete Hefe (Hefe, Emulgator E491), GERSTENMALZMEHL, Mehlbehandlungsmittel Ascorbinsäure. Enthält: WEIZENMEHL, ROGGENMEHL, ROGGENSCHROTT, GERSTENFLOCKEN, ROGGENVOLLKORNSAUERTEIG, GERSTENMALZMEHL Kann enthalten: DINKEL, SPELZWEIZEN, HAFER, KAMUT, SESAM, SOJA, LUPINE, SENF Aufbewahrungshinweise: Kühl und trocken lagern. Verwendungshinweise: 500g Brotbackmischung ergibt 1 Brot ca. 730g Lebensmittelunternehmer in dessen Namen das Produkt vermarktet wird: Aurora Mühlen GmbH, Trettaustraße 49, 21107 Hamburg3,36 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
-
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **
-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
Ähnliche Suchbegriffe für Gewinnermittlung
-
Estée Lauder, Bodylotion, Nutritious (Körperlotion, 200 ml)Estée Lauder Nutritious Super-Pomegranate Radiant Energy Lotion Intense Moist (200 ml) wurde für die Marke Estée Lauder auf den Markt gebracht und ist seit dem häufig unter den Top 1837 Careproducts Damen Produkten.30,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
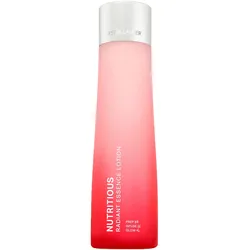
200ml Estée Lauder Nutritious Radiant Essence LotionFinde Dein pures Hautglück mit der leistungsstarken Hautpflege von NUTRITIOUS. Ist Deine Haut grumpy, fahl und irritiert? Dann ist diese Kollektion genau das Richtige für Dich. Die sorgfältig abgestimmten, nährstoffreichen Formulierungen enthalten Inhaltsstoffe natürlichen Ursprungs. Hautpflege, die der Haut hilft, ihr volles Potenzial und ihre natürliche Ausstrahlung zu entfalten. So einfach ist das! Die Nutritious Radiant Essence Lotion beruhigt und spendet intensive Feuchtigkeit. Belebt. Gleicht aus. Beruhigt. Bereitet auf die Hautpflege vor. Gesünderes Aussehen. Glücklichere Haut. Lebendigeres Gefühl. Anwendung Schenke Deiner Haut morgens und abends etwas Liebe: 1. Starte mit dem 2-in-1 Cleanser Foam. 2. Trage die Radiant Essence Lotion auf das gesamte Gesicht auf. Tipp: Verwende dabei Deine Hände oder ein Wattepad. Falls gewollt, kannst Du nach der Lotion ein Serum auftragen. 3. Um Deine Haut mit Feuchtigkeit zu versorgen, nutze den Nutritious Moisturizer. Dein Produkt ist aufgebraucht? Bitte recycle die Flasche. - Nachweislich bewiesen. - Öliger Glanz wirkt reduziert: -40%* - Poren wirken verkleinert: -31%* - Hilft, Rötungen nach nur einer Anwendung zu lindern** 95% natürlich gewonnene Formulierung.*** Angereichert mit unserem Nutri-9-Komplex, der unter anderem Folgendes enthält: - Sweet Kelp (aus verantwortungsvollen Quellen stammend) - Rotalgenferment (aus verantwortungsvollen Quellen stammend) - Kokosnusswasser-Ferment (proprietäres Ferment) Hautliebend, zukunftsliebend. Unser Engagement für eine schönere Zukunft. Mit nachhaltiger Verpackung entwickelt. Die Verpackung dieses Produkts besteht zu mindestens 27 % aus recyceltem Material. *Klinischer Test mit 32 Frauen, nach 8-wöchiger Anwendung des Produkts. **Nach Vorbehandlung: Klinischer Test mit 29 Personen, gemessen über 2,5 Stunden, im Vergleich zu einer unbehandelten Vergleichsgruppe. ***Nach ISO-Norm 16128. Aus pflanzlichen Quellen, nicht-erdölhaltigen Mineralquellen und/oder Wasser.36,54 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Isaiou, Diana: Cannabis BakeryCannabis Bakery , 50 berauschend leckere Backrezepte für entspannte Momente. Don't panic it's organic: Backen mit THC, CBD und mehr , Sonstige > Autoteile & Zubehör , Erscheinungsjahr: 20230203, Produktform: Leinen, Autoren: Isaiou, Diana, Übersetzung: Truffel-Reiff, Susen, Seitenzahl/Blattzahl: 143, Keyword: cannabis blüten; cbd weed; haschisch; cannabis buch; marihuana buch; haschkekse; hanf buch; hanf backbuch; weed buch; haschisch buch; hanf kochbuch; hanf produkte; hanfkuchen; weed kochbuch; cannabis essen; hanf geschenke; cbd buch; cannabis geschenke, Fachschema: Backen~Teig~Cannabis - Marihuana~Haschisch~Marihuana~Kochen / Dessert, Süßspeise, Konfitüre, Konfekt, Fachkategorie: Kochen: Desserts, Warengruppe: HC/Backen, Fachkategorie: Kuchen & Torten: Dekoration, Glasuren & Zuckerkunst, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Christian Verlag GmbH, Verlag: Christian Verlag GmbH, Verlag: Christian Verlag GmbH, Länge: 265, Breite: 194, Höhe: 19, Gewicht: 670, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: SLOWAKEI (SK), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **
-
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
-
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.